


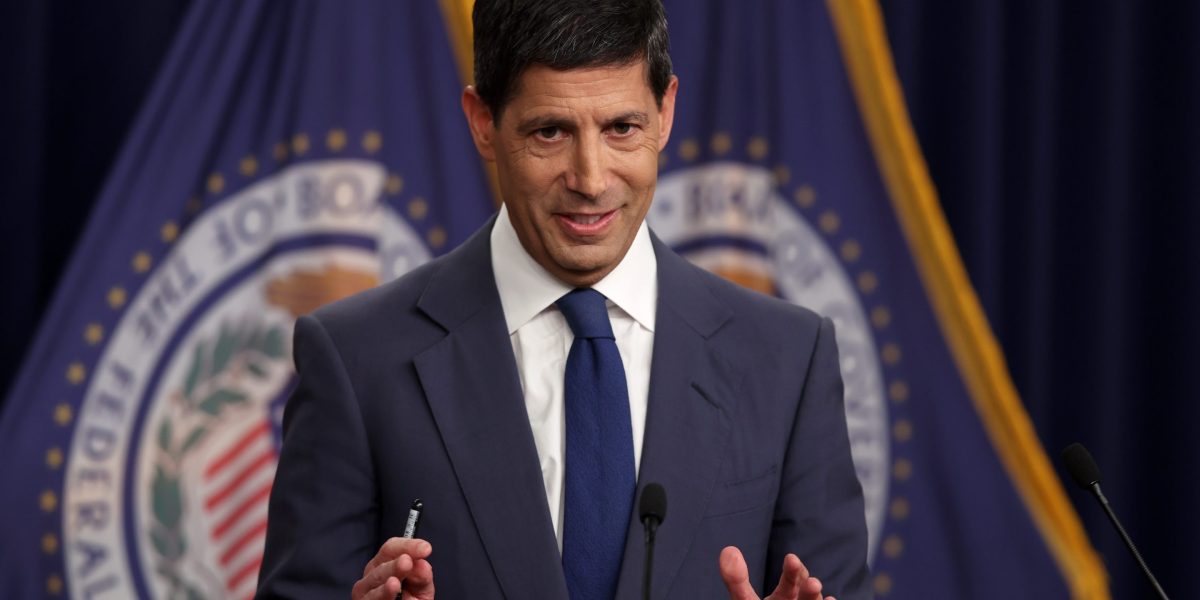
Дискуссия о связи искусственного интеллекта и денежно-кредитной политики уже идет полным ходом. Председатель ФРС Кевин Уорш и другие справедливо отмечают: ИИ способен повысить производительность и расширить **потенциальные возможности экономики**, хотя инвестиционный бум до появления этих выгод создает давление на ресурсы. Эта проблема «временного разрыва» реальна. Но из-за нее легко упустить более близкий по срокам вызов: ИИ одновременно формирует масштабную и быстро меняющуюся финансовую экосистему, чьи **уровни плеча, риски и взаимосвязи** пока куда хуже понятны.
Morgan Stanley projects nearly $3 trillion of global AI-related infrastructure investment through 2028, и при этом оценивает внешний разрыв финансирования примерно в $1,5 трлн. Уже сейчас этот цикл поглощает строительство, производство полупроводников, электроэнергию и дефицитные кадры. В ближайшей перспективе это повышает загрузку ресурсов и может подталкивать цены вверх. Но затем автоматизация, перестройка процессов и новый капитал должны увеличить потенциальный выпуск и снизить издержки на единицу продукции.
Ошибка — воспринимать любой признак напряжения от такого строительства как чисто инфляционную проблему, на которую нужно отвечать повышением ставок. Денежно-кредитная политика не только охлаждает спрос; она также влияет на инвестиции и инновации, формирующие будущие возможности предложения. Patrick Moran and Albert Queralto showed in a 2018 Journal of Monetary Economics paper, что если инновации и внедрение технологий эндогенны, то изменения политики ФРС меняют стимулы компаний разрабатывать и внедрять новые решения — а значит, **влияют на будущую производительность**.
Гораздо более наглядный исторический пример дает 1990-е. К середине десятилетия безработица опустилась ниже уровня, который тогда считали «естественным», и внутри ФРС усилилось давление в пользу ужесточения. Однако председатель Алан Гринспен допустил, что модели могут ошибаться: ускорение роста производительности могло поднять «скоростной лимит» экономики, и он в целом избегал дальнейшего повышения ставок. Unemployment continued to fall while inflation remained subdued.
Сегодня стоит задаваться иным вопросом: какую часть подъема производительности 1990-х США могли бы недополучить, если бы Фед продолжал повышать ставки до тех пор, пока экономика не «вписалась» бы в его модели? Мы этого не узнаем — и в этом проблема. Инфляция, вызванная чрезмерной мягкостью, со временем проявляется в статистике. А **потерянная производительность**, потому что инвестиции и инновации так и не произошли, в данных не «всплывает» вовсе. В случае ИИ ущерб может быть необратимым: дата-центры, энергетические мощности, человеческий капитал, финансовая экспертиза и компании, возникающие вокруг них, дают накопительные преимущества. Если эти вложения уйдут в другие юрисдикции, снижение ставок в США спустя несколько лет не гарантирует их возвращения. Пропуск значимой части инвестиционного цикла ИИ способен оставить долгие шрамы на американской производительности и конкурентоспособности.
Фокус только на инфляции также закрывает глаза на вторую сторону бума ИИ: стремительно усложняющуюся финансовую архитектуру. Традиционные модели монетарной политики уделяют финансовым переменным удивительно мало самостоятельного внимания. В стандартных подходах центральны инфляция и занятость либо разрыв выпуска; финансовые условия важны в основном постольку, поскольку они прогнозируют эти показатели. В recent work with Sergey Sarkisyan мы показываем, что кредитные спрэды несут **полезную для политики информацию** о перекосах финансирования и стоимости капитала компаний — то, что инфляция и разрыв выпуска могут не отражать.
Здесь проявляется своеобразный сдвиг в понимании мандата ФРС. Федеральную резервную систему создавали для защиты финансовой стабильности после повторяющихся банковских паник. Однако эта исходная цель стала второстепенной, поскольку инфляция и занятость доминируют в моделях и дискуссиях. Финансовая стабильность должна стоять рядом с ценовой стабильностью и занятостью в самом центре мандата Феда — и временами **должна быть важнее** обеих. Плечо, хрупкость фондирования и грубые искажения распределения капитала способны причинить гораздо более длительный вред, чем умеренные отклонения инфляции или занятости от целевых уровней.
ИИ делает это особенно значимым. Феду нужно намного лучше понимать, как именно финансируется этот инвестиционный цикл: растущую роль частных рынков, усложняющиеся связи между заемщиками и посредниками, а также то, где в действительности сосредоточены плечо, риск сроков и конечные экспозиции. Требуются более качественные данные и более сильные модели того, как убытки могут распространяться, если ожидаемые доходы окажутся ниже прогнозов или если сегодняшнее дорогое вычислительное оборудование устареет быстрее, чем предполагается.
Отсюда следует необходимость иначе распределить интеллектуальные ресурсы. После 2008 года Фед много инвестировал в понимание банков, жилья и ипотеки. Эта компетенция по-прежнему важна. Но следующая финансовая уязвимость вряд ли будет похожа на предыдущую. Частные рынки и новые конструкции фондирования заслуживают сопоставимой аналитической глубины. Центральный банк, прекрасно подготовленный к прошлому кризису, не обязательно столь же хорошо подготовлен к тому, чтобы распознать **следующий источник системного риска**.
Таков урок 2008 года. Главная ошибка заключалась не только в неверно выбранной ставке федеральных фондов. Политики недооценили плечо, сложность и взаимосвязанность быстро меняющейся системы ипотечного финансирования, пока последствия не стали системными. ИИ — не субстандартные ипотеки, и предсказывать новый кризис было бы необоснованно. Но институциональный вывод очевиден: когда финансовые инновации опережают наши модели, выявление того, где накапливается риск, должно стать ключевой заботой ФРС. Одними высокими ставками эту задачу не решить.
Более того, рефлекторное ужесточение может привести к худшему сочетанию факторов. Если формирующаяся уязвимость носит финансовый, а не инфляционный характер, рост ставок способен вскрыть не до конца понятное нам плечо, одновременно повышая стоимость продуктивных вложений, необходимых, чтобы ИИ дал ожидаемую отдачу. Итогом может стать уязвимость, которую Фед не понял, вместе с куда более трудновосполнимой потерей: **устойчивым ослаблением технологического лидерства США**, если капитал, экспертиза и сопутствующая инфраструктура будут развиваться в других странах.
Все это не является доводом в пользу «дешевых денег». Стойкая инфляция, безусловно, потребует реакции денежно-кредитной политики, и центральные банки не должны выбирать, какие ИИ-проекты «заслуживают» финансирования. Задача — сопоставлять инструменты проблемам и вернуть финансовую стабильность на надлежащее место в рамке ФРС, не подрывая без необходимости формирование капитала, от которого может зависеть долгосрочная конкурентоспособность Америки.
За последние годы Фед заново усвоил опасность недооценки инфляции. Теперь вызов иной: не позволить сложности и финансовым инновациям застать регуляторов врасплох. Инфляция со временем сама заявляет о себе. Финансовые уязвимости могут оставаться скрытыми до тех пор, пока не перерастут в кризис. А недополученная производительность заметить еще труднее — и она может оказаться **перманентной потерей**.
Риск, который нельзя недооценивать, — это размывание преимущества США в ИИ еще до того, как проявятся его полные выгоды для производительности.
The opinions expressed in Fortune.com commentary pieces are solely the views of their authors and do not necessarily reflect the opinions and beliefs of Fortune.
This story was originally featured on Fortune.com


