


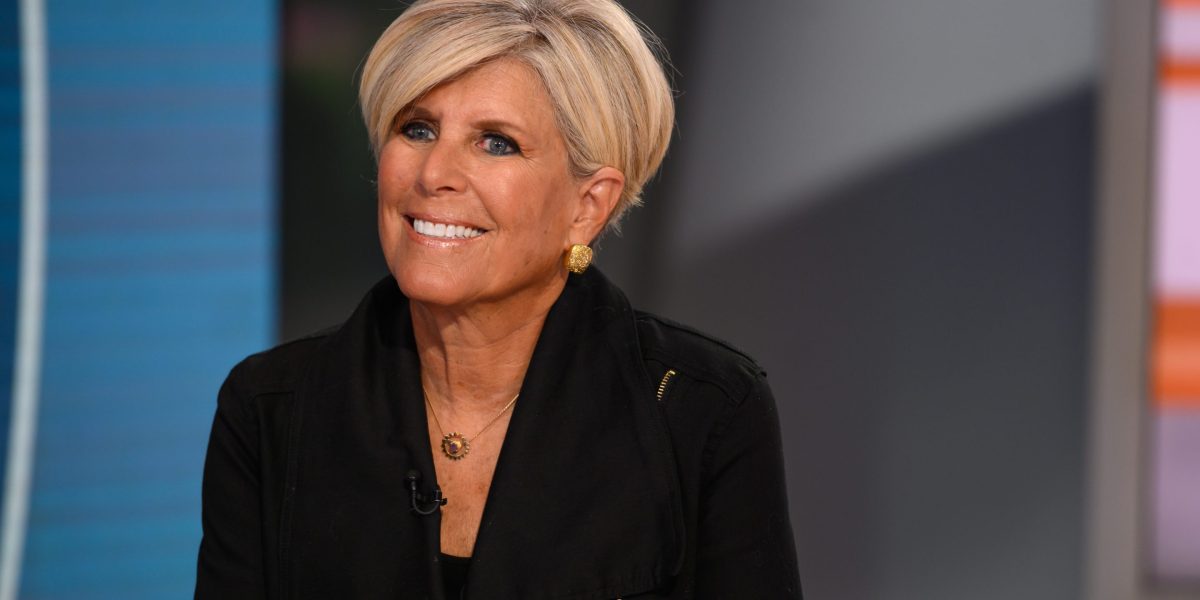
Suze Orman десятиліттями виступала як автор бестселерів і телеведуча, навчаючи людей, як інвестувати, відкладати на пенсію та керувати бюджетом. Вона також накопичила власний статок — її капітал оцінюють у tens of millions— але є одна стаття витрат, яка її незмінно дратує: **харчування в ресторанах**, що вона не раз називала однією з найбільших **марних витрат грошей**.
“Ми й досі їмо вдома,” — сказала Орман у нещодавньому інтерв’ю для The Wall Street Journal.
Тоді, за її словами, дружина приготувала на обід рисову кашу конджі, а на вечерю — м’ясний рулет. Пара інколи все ж їсть поза домом, але, як вона пояснила, здебільшого не тому, що “хочеться”, а через соціальні зустрічі з друзями. Навіть у таких випадках Орман турбувалася, як рахунок може вплинути на фінанси їхнього оточення.
“Якщо ми йдемо кудись поїсти, умова така: платимо ми, бо я не дозволю людям, про яких знаю, що вони не мають таких грошей, як у нас, **викидати гроші на їжу поза домом**,” — сказала вона.
Її позиція щодо ресторанів лише посилилася на тлі того, як restaurant prices have climbed. З грудня 2024 року до грудня 2025-го ціни на “food away from home” підскочили на 4,1%, тоді як продукти для приготування вдома подорожчали на 2,4%, згідно з U.S. Consumer Price Index. Загалом споживчі ціни за той самий період зросли на 2,7%.
“Подивіться на McDonald’s. Подивіться на Taco Bell. Ви серйозно? **$23, $30** — просто сходити в McDonald’s за тим, що ви там їсте,” — сказала Орман.
Чому Орман ніколи не купить Starbucks: краще ці гроші спрямувати в Roth IRA
Її підхід до економії не обмежується лише повноцінними ресторанними походами. 75-річна Орман не раз говорила, що також принципово не витрачається на кав’ярні.
“Щоранку я п’ю Cafe Bustelo,” — сказала вона у 2024 році. “Я б **померла на місці**, якби купила каву. Одна чашка на день — і все.”
Її логіка проста: дрібні регулярні покупки з часом перетворюються на значні суми — і ці гроші розумніше інвестувати. Наприклад, $100 на місяць, витрачені на каву, можна спрямувати в Roth IRA і за кілька десятиліть потенційно виростити до сотень тисяч доларів.
“Вам потрібно думати так: ви буквально **спускаєте $1 million у каналізацію**, поки п’єте цю каву,” — сказала Орман для CNBC у 2019 році. “Ви справді цього хочете? Ні.”
І вона не єдина з такою думкою. Kevin O’Leary, мільйонер і інвестор Shark Tank, так само наголошував, що невеликі щоденні витрати здатні **помітно вдарити по бюджету**.
“Кава за п’ять доларів і п’ятдесят центів. Ви йдете на роботу й витрачаєте п’ятнадцять баксів на сендвіч,” — O’Leary said у 2024 році. “What are you, an idiot?”
“Більшість людей, особливо ті, хто працює у великих містах, тільки починаючи кар’єру й заробляючи перші $60,000, **зливають близько $15,000 на рік** на дурниці,” — додав він.
Кава й ресторани не зруйнують бюджет, якщо витрати під контролем
Critics argue, що надмірна фінансова обережність, коли людина уникає кожного походу в ресторан чи кожної чашки Starbucks, може відволікати від головної ідеї особистих фінансів: розуміти, **звідки надходять гроші**, куди вони йдуть і чи відповідають витрати вашим фінансовим цілям.
Якщо вам приносить задоволення щотижневе лате і ви можете собі це дозволити — budget for it.
Мета не в тому, щоб вирізати кожну “необов’язкову” витрату, а в тому, щоб такі витрати **органічно вписувалися у ваш фінансовий план**.
Навіть Орман не завжди відмовляє собі в приємному. Вона визнавала, що витрачається на приватні перельоти — і owned properties у Манхеттені, на Багамах і в Південній Африці. O’Leary також витрачав значні суми на designer timepieces, ювелірні вироби та інші люксові аксесуари.
This story was originally featured on Fortune.com


