


Часто можно услышать, что Федеральная резервная система «рулит, глядя в зеркало заднего вида»: она формирует решения по денежно-кредитной политике, исходя из того, какой была экономика раньше, а не из того, что происходит сейчас или куда всё движется. Причина проста: ФРС сильно опирается на показатели, которые суммируют предыдущие 12 месяцев. Такие метрики нередко запаздывают и плохо улавливают резкие изменения текущего темпа инфляции.
Возьмём индекс потребительских цен (Consumer Price Index, CPI), который претендует на роль основного измерителя «инфляции», отслеживая динамику цен для потребителей. Июльский CPI составил 3,4%, чуть ниже июньских 3,5% — и всё равно заметно выше целевого ориентира ФРС в 2%.
На первый взгляд это говорит о том, что инфляция по-прежнему остаётся серьёзной угрозой, и некоторые представители Федрезерва действительно обеспокоены. На последнем заседании Федерального комитета по операциям на открытом рынке президенты трёх региональных банков ФРС проголосовали за немедленное повышение ставки. «Чем дольше сохраняется высокая инфляция, тем сложнее и дороже бывает вернуть её вниз», — said Beth Hammack (Кливленд). «Ценовое давление расширяется, а не затухает, и потребители выражают отчаяние из‑за устойчиво более высоких цен».
Нил Кашкари (Миннеаполис) опасался риска, что высокая инфляция может закрепиться, и допускал несколько повышений ставки. Лори Логан (Даллас) также была настроена пессимистично.
Однако большинство наблюдателей за ФРС всё же ждут заметного ужесточения политики в ближайшее время. Председатель Уорш говорил о необходимости продолжать борьбу с высокой инфляцией и пообещал, что Федрезерв добьётся целевого уровня 2%.
Но здесь есть проблема — она спрятана в самих цифрах. Значение CPI в 3,4% — это сравнение «год к году» (YoY). Оно показывает, насколько выросли цены за последние 12 месяцев. Между тем динамика последних трёх месяцев даёт другой, более актуальный сигнал. Трёхмесячное среднее значение CPI с мая, пересчитанное в годовой темп, составляет всего 0,49%.
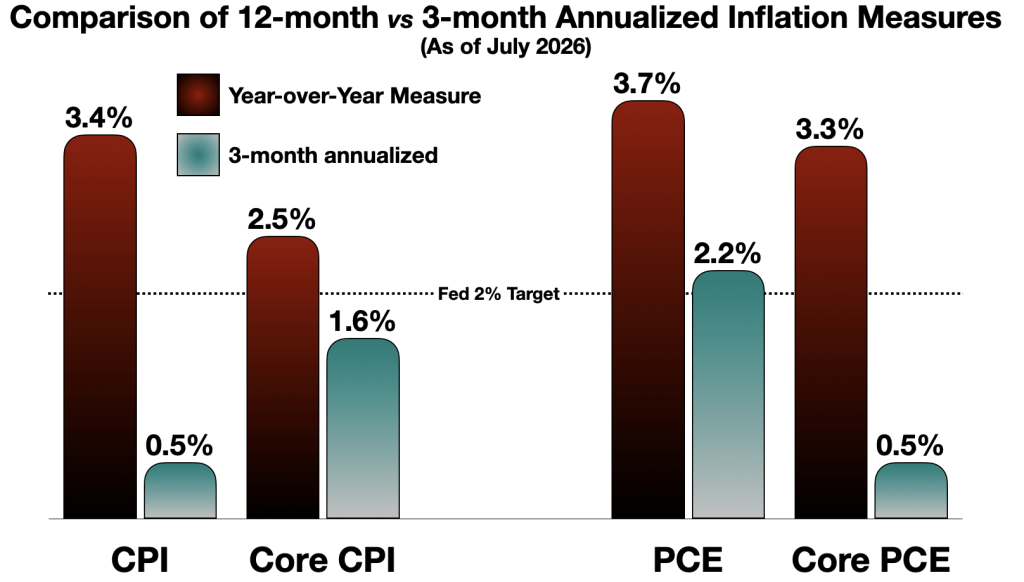
Индекс цен производителей (Producer Price Index, PPI), также опубликованный на этой неделе, вырос на 4,7%. Это выглядит тревожно, поскольку цены производителей могут переходить в потребительские (хотя степень переноса сильно зависит от отрасли). Но если смотреть помесячно, PPI с апреля быстро снижается и был отрицательным в июне и июле. Трёхмесячный годовой темп — 1,6%.
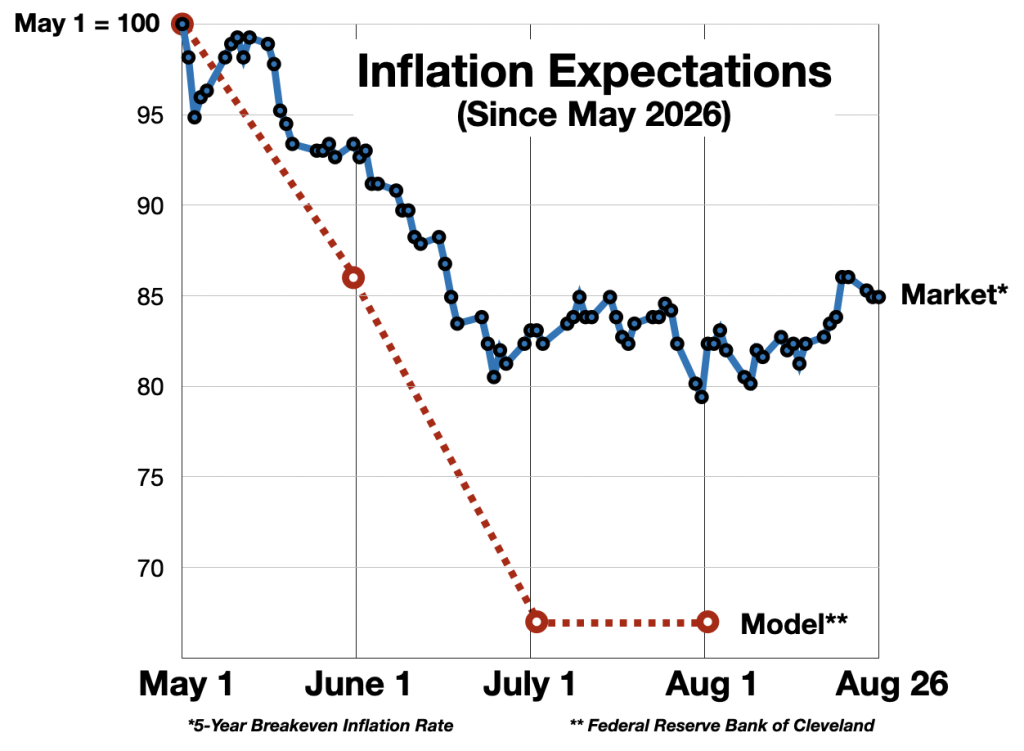
Инфляционные ожидания тоже заметно снизились с мая — как по рыночным индикаторам (5‑летний Breakeven Inflation, рассчитанный по разнице доходностей между 5‑летними номинальными казначейскими бумагами и сопоставимыми 5‑летними TIPS), так и по модели ожиданий инфляции на 1 год от ФРС Кливленда. Оба показателя указывают на инфляцию в районе 2,3%, что существенно ниже заголовочного CPI.
Тренд цен может разворачиваться быстрее, чем это способен уловить годовой показатель CPI. На некоторых краткосрочных метриках «инфляция» может уже находиться на уровне целевых 2%. Похоже, трейдеры склонны думать именно так. S&P 500 обновил исторический максимум на следующий день после публикации CPI; причиной называли «умеренные данные по инфляции». Рыночный консенсус по поводу возможного повышения ставки в сентябре развернулся: с 80% «да» месяц назад до примерно 67% «нет» сейчас. Даже The Wall Street Journal приветствовала возвращение «дезинфляции».
Является ли это лишь статистическим трюком? Вовсе нет. Мысль о том, что квартальный показатель, пересчитанный в годовой темп (AQ), может быть более информативным, чем YoY, — вполне мейнстримная позиция среди экономистов и практиков политики. Нобелевский лауреат Пол Кругман поддержал этот подход. «Раньше, возможно, имело смысл смотреть изменения за год, но в экономике, пережившей столько потрясений, это слишком большой лаг… сейчас многие экономисты концентрируются на изменениях за три или шесть месяцев».
То же самое — Джейсон Фурман, председатель Совета экономических консультантов при Обаме, писал в твите: заголовочный CPI, 12‑месячное изменение общего индекса, получает больше всего внимания публики, но чтобы понимать инфляционный тренд, лучше смотреть на более короткий горизонт (3–6 месяцев). Бывший председатель ФРС Джером Пауэлл и вице‑председатель Лаэль Брейнард нередко ссылались на инфляционные показатели, рассчитанные по более коротким периодам. ФРС Кливленда публикует «инфляционный наукаст», где AQ‑версия CPI сейчас равна 1,05%. Многие экономисты «академического типа» в авторитетных think tank’ах или внутри самой ФРС также выступали за короткие окна усреднения. Как написал один экономист ФРС: «Инфляцию обычно измеряют за прошлый год — это по своей природе медленный и ориентированный назад показатель».
Негативное влияние на денежно‑кредитную политику проявляется двояко. Во‑первых, когда упор делается на ретроспективные данные, скрываются ключевые переломные моменты тренда — именно те моменты, когда всё меняется. Во‑вторых, такой взгляд назад усиливает задержку реакции на изменения, что может приводить к серьёзным макроэкономическим последствиям.
Вспомним инфляционный всплеск 2021–2023 годов. При благожелательной интерпретации можно сказать, что ФРС реагировала медленно, но повышения ставок, начавшиеся в середине 2022‑го, помогли снизить инфляцию.
Исходные данные те же, если пересчитать их в годовой темп на 3‑месячном окне. Но картина получается иной. В середине 2022‑го инфляционный тренд резко и существенно изменился, упав с 10,1% до 1,9% за один квартал — это структурный сдвиг. Трёхмесячная годовая серия показывает внезапную смену краткосрочного темпа инфляции. Стандартный CPI сначала занижал, а затем завышал эту более «быструю» меру инфляции.
Денежно‑кредитная политика, похоже, отреагировала с опозданием — а значит, (возможно) действовала не лучшим образом. К моменту, когда ФРС приступила к подъёму ставок, инфляционный всплеск уже сходил на нет. Пожар закончился ещё до того, как пожарные успели открыть гидрант.
Конечно, можно возразить, что ужесточение в конце 2022‑го и начале 2023‑го предотвратило новое ускорение инфляции. Но механика работает иначе. Милтон Фридман знаменитой формулой описал монетарную политику как подверженную «длинному и переменному лагу» между причиной и следствием, действием и результатом — приблизительно от 9 до 24 месяцев. В последние годы это отставание часто признавали и сами представители ФРС. На пресс‑конференции в ноябре 2022‑го председатель Пауэлл употребил слово «lags» 17 раз, подчёркивая, что эффект политики, по его мнению, ещё впереди. И насколько впереди? Инфляционный эпизод стартовал в 2020/2021‑м. Подъём ставок начался в марте 2022‑го. Значимое воздействие на экономику могло проявиться лишь в конце 2023‑го или в 2024‑м — через годы после начала кризиса и уже после того, как инфляция заметно снизилась.
Опасность в том, что этот урок можно не усвоить. Сегодня ФРС настроена на ужесточение. Однако годовой темп CPI, рассчитанный на 3‑месячном окне, подразумевает, что краткосрочная инфляция может быть ниже, чем показывает годовой заголовок. Если отстраниться от самого CPI, есть ли сейчас реальный аргумент для «сдерживания экономической активности» (как предлагает президент Хэммак)? Рынок труда ослаб. Июльский показатель занятости был отрицательным, а июнь и май пересмотрели вниз почти вдвое. Участие в рабочей силе снижается. Ипотечные ставки растут, продажи жилья падают. Доходности облигаций — на многодесятилетних максимумах. Розничные расходы в июле снизились впервые за девять месяцев. Идут войны. Геополитическая неопределённость высока. Тарифы ведут себя хаотично, создавая неопределённость для бизнеса и потребителей. Индексы экономической неопределённости — на уровнях, как в пандемию. Подходящий ли это момент, чтобы нажимать на тормоз, опираясь на очевидно несовершенную меру инфляции?
Скрытая «ястребиность» ФРС может снова расходиться с состоянием реальной экономики. Кевин Уорш запустил серию целевых групп, которые, среди прочего, должны переоценить «то, как Федеральная резервная система понимает и реагирует на драйверы инфляции», а также «улучшить качество и оперативность реальных экономических сигналов, которые формируют суждения ФРС по политике». Эта похвальная инициатива может решить обозначенные здесь проблемы, но на это уйдёт время. А пока ФРС стоит внимательнее смотреть на краткосрочные тренды, которые показывают, что смена инфляционного режима уже может происходить.
«Вчерашние новости часто принимают за то, что происходит прямо сейчас», — сказал Уорш в своей ключевой речи на экономическом симпозиуме в Джексон‑Хоул. «Задача — понимать разницу. Иными словами, мы должны допрашивать реальность, чтобы не выстраивать ориентированную в будущее политику на основе устаревших или неточных данных».
Мнения, выраженные в комментариях Fortune.com, являются исключительно взглядами их авторов и не обязательно отражают мнения и убеждения Fortune.
Эта история впервые была опубликована на Fortune.com


